Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Wird echter Honig hart?
Ja, echter Honig kann im Laufe der Zeit kristallisieren und hart werden. Dies ist ein natürlicher Prozess, der durch die Glukose- und Wassermoleküle im Honig verursacht wird. Die Kristallisation kann je nach Honigsorte und Lagerbedingungen variieren. Um kristallisierten Honig wieder zu verflüssigen, kann man ihn vorsichtig erwärmen, ohne ihn zu überhitzen, da dies die Qualität des Honigs beeinträchtigen kann. Es ist wichtig zu beachten, dass die Kristallisation von Honig ein Zeichen für seine Reinheit und Qualität ist und keinen Einfluss auf den Geschmack oder die Nährstoffe hat. **
Wie lange ist echter Honig haltbar?
Wie lange echter Honig haltbar ist, hängt von verschiedenen Faktoren ab. Unter optimalen Bedingungen kann Honig praktisch unbegrenzt haltbar sein, da er natürliche antibakterielle Eigenschaften besitzt. Es ist wichtig, Honig an einem kühlen, dunklen Ort aufzubewahren, um seine Haltbarkeit zu maximieren. Wenn Honig kristallisiert, kann er durch Erwärmen wieder verflüssigt werden, ohne dass die Qualität beeinträchtigt wird. Es ist ratsam, Honig regelmäßig zu überprüfen und bei Anzeichen von Verderblichkeit oder ungewöhnlichem Geruch oder Geschmack zu entsorgen. **


Ähnliche Suchbegriffe für Echter Honig
Top-Angebote
Produkte zum Begriff Echter Honig:
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sparen bis zum Passiven Einkommen als Altersvorsorge - Tavil Ross, Audio, 9783969080528Sparen Bis Zum Passiven Einkommen Als Altersvorsorge Von Tavil Ross, La Tropical Publishing, 978-3-96908-052-8, Sprecher: La Tropical Studio, Sprache: Deutsch14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Top-Angebote
Produkte zum Begriff Echter Honig:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Imkermeister Krüger's Honig mit echter Bourbon-Vanille bio 250gBio Honig mit echter Bourbon-Vanille Der Allgäuer Wanderimkerei Honig mit echter Bourbon-Vanille bio verbindet die natürliche Süße hochwertigen Honigs mit dem aromatischen Geschmack echter Bourbon-Vanille aus Madagaskar. Die feine Vanillenote verleiht diesem Honig ein besonders ausgewogenes und aromatisches Geschmackserlebnis. Die Bienen sammeln den Nektar aus einer Vielzahl ausgewählter Blütenpflanzen. In Kombination mit echter Vanille entsteht ein hochwertiges Naturprodukt mit unverwechselbarem Aroma. Feinaromatischer Honig aus deutscher Imkerei Der Bio Honig stammt aus regionalen sowie naturbelassenen Standorten deutscher Partner-Imkereien. Die sorgfältige Verarbeitung und die hochwertigen Zutaten sorgen für eine besonders hohe Qualität. Der Honig mit Bourbon-Vanille eignet sich ideal zum Süßen von Tee, Desserts, Joghurt oder zum Verfeinern von Frühstücksspeisen. Bio Honig mit echter Bourbon-Vanille Feinaromatischer Geschmack Honig aus deutscher Imkerei Mit hochwertiger Vanille aus Madagaskar Ideal für Tee, Desserts und Frühstück Entdecke jetzt den Allgäuer Wanderimkerei Honig mit echter Bourbon-Vanille bio und genieße ein besonderes Honigaroma.8,99 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird echter Honig hart?
Ja, echter Honig kann im Laufe der Zeit kristallisieren und hart werden. Dies ist ein natürlicher Prozess, der durch die Glukose- und Wassermoleküle im Honig verursacht wird. Die Kristallisation kann je nach Honigsorte und Lagerbedingungen variieren. Um kristallisierten Honig wieder zu verflüssigen, kann man ihn vorsichtig erwärmen, ohne ihn zu überhitzen, da dies die Qualität des Honigs beeinträchtigen kann. Es ist wichtig zu beachten, dass die Kristallisation von Honig ein Zeichen für seine Reinheit und Qualität ist und keinen Einfluss auf den Geschmack oder die Nährstoffe hat. **
-
Wie lange ist echter Honig haltbar?
Wie lange echter Honig haltbar ist, hängt von verschiedenen Faktoren ab. Unter optimalen Bedingungen kann Honig praktisch unbegrenzt haltbar sein, da er natürliche antibakterielle Eigenschaften besitzt. Es ist wichtig, Honig an einem kühlen, dunklen Ort aufzubewahren, um seine Haltbarkeit zu maximieren. Wenn Honig kristallisiert, kann er durch Erwärmen wieder verflüssigt werden, ohne dass die Qualität beeinträchtigt wird. Es ist ratsam, Honig regelmäßig zu überprüfen und bei Anzeichen von Verderblichkeit oder ungewöhnlichem Geruch oder Geschmack zu entsorgen. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
Ähnliche Suchbegriffe für Echter Honig
-
Sparen bis zum Passiven Einkommen als Altersvorsorge - Tavil Ross, Audio, 9783969080528Sparen Bis Zum Passiven Einkommen Als Altersvorsorge Von Tavil Ross, La Tropical Publishing, 978-3-96908-052-8, Sprecher: La Tropical Studio, Sprache: Deutsch14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
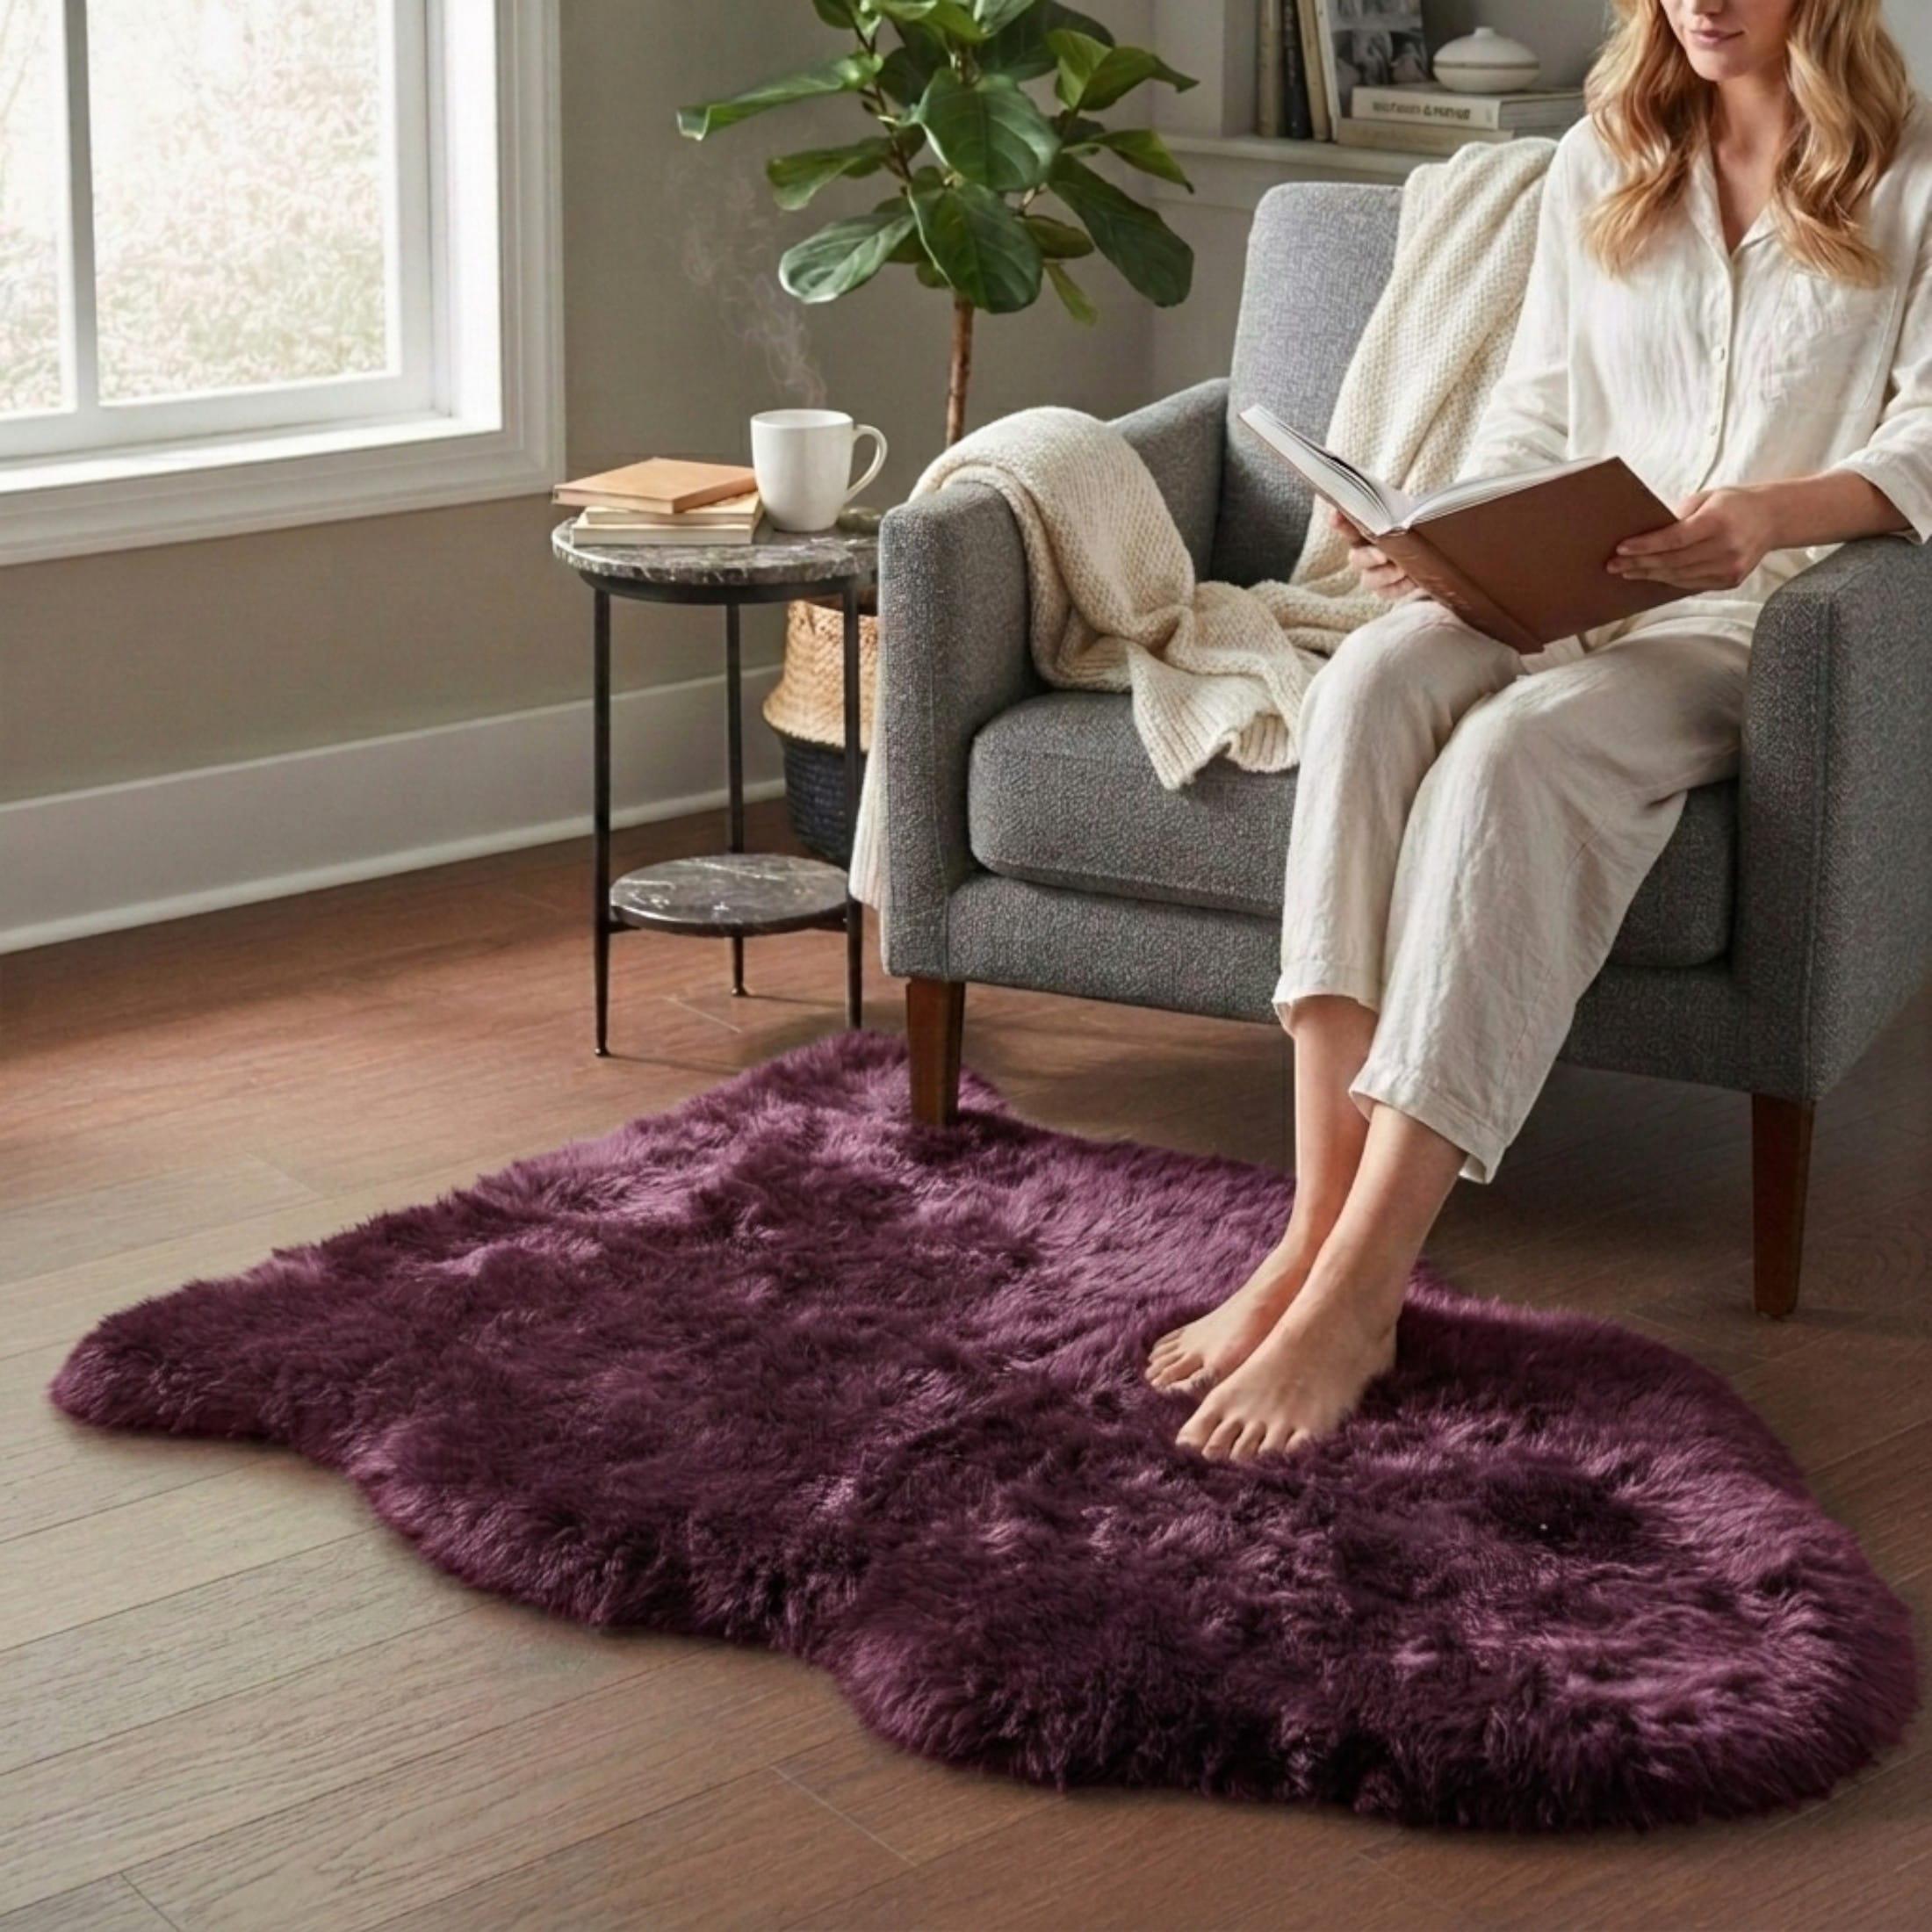
Echter burgunderroter Schaffell, natürlicher, seidiger, weicher, flauschiger echter WollteppichVerwandeln Sie Ihren Raum mit der natürlichen Schönheit und luxuriösen Weichheit dieses Genuine Sheepskin Carpet. Mit den Maßen 90 x 60 cm ist dieses Premium-Fell aus echter Schafsfellwolle gefertigt und bietet eine seidige, flauschige Textur, die jedem Raum Wärme, Komfort und Eleganz verleiht. Natürlich atmungsaktiv und langlebig sind Schaffellteppiche nicht nur stilvoll, sondern auch praktisch, was sie zu einer zeitlosen Ergänzung Ihrer Wohnkultur macht. Perfekt als Bodenteppich, Sofadecke oder Bettakzent – dieses Schaffell verleiht jeder Umgebung einen Hauch gemütlichen Luxus. Hauptmerkmale • Echte Schafsfellwolle – 100 % echtes Schaffell, weich, seidig und natürlich luxuriös. • Premium-Qualität – Sorgfältig ausgewähltes Versteck mit einem weichen, fluffigen Haufen. • Größe: 90 x 60 cm (ca.) – Ideal für Schlafzimmer, Wohnzimmer, Kinderzimmer oder als Akzentstück. • Natürlich und atmungsaktiv – Schaffell reguliert die Temperatur, hält Sie im Winter warm und im Sommer kühl. • Weiche, seidige Textur – Verleiht Ihrer Wohnkultur sofortigen Komfort und Stil. • Vielseitige Verwendung – Kann als Fußteppich, Stuhlbezug, Sofadecke oder Bettläufer verwendet werden. • Haltbar und langlebig – Hochwertige Wolle, die ihre Schönheit über die Zeit bewahrt. • Einfach zu gestalten – Passt zu modernen, rustikalen oder klassischen Innenräumen.65,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ein echter böhmischer WienerEin echter böhmischer Wiener , Ende 2021 fand Katharina Simonek-Palzer bei der Sichtung der Hinterlassenschaft ihrer kürzlich verstorbenen Mutter in einem Schrank neben anderen weit ins 19. Jahrhundert zurückgehenden Dokumenten eine Art Tagebuch ihres Urgroßvaters Karel imonek (Karl Simonek) ... Karel imonek wurde 1875 geboren und ist 1948 gestorben. Er stammte aus dem Dorf Mecerí im Bezirk Mladá Boleslav (Jungbunzlau) und kam aus einfachen Verhältnissen. Das Tagebuch beginnt mit einer Schilderung der Familiensituation und seiner Liebe zur Musik, die schließlich mit dem Eintritt in eine Regimentskapelle auch zum Beruf wird. Bald nach Beginn des 1. Weltkriegs wird er einberufen, kommt an der russischen Front zum Einsatz und gerät in russische Kriegsgefangenschaft, aus der er erst im Dezember 1920 zurückkehrt. imonek schildert ausführlich die sechs Jahre der Gefangenschaft, die er in verschiedenen Kriegsgefangenenlagern in Sibirien verbringt, wo er auch die Oktoberrevolution erlebt. Er erzählt von Kameradschaft, Hunger und Willkür. Bis kurz vor seinem Tod im Jänner 1948 führt er das Tagebuch fort mit Berichten über persönliche Krisen und Schicksalsschläge, mit politischen Beobachtungen und Schilderungen der sich verändernden Regime. Das Tagebuch gibt einen spannenden Einblick in die Existenzverhältnisse einfacher Menschen und wirft einen Blick auf das tschechische Wien in der ersten Hälfte des 20. Jahrhunderts, das stets ein Leben "zwischen den Kulturen" blieb. In einigen Begleittexten fundierter Expert:innen werden entscheidende Aspekte des Tagebuches näher erläutert. , Rückschlagventile > Kraftstoffversorgung , Erscheinungsjahr: 202410, Produktform: Kartoniert, Redaktion: Schütz, Edgar~Marschik, Matthias, Seitenzahl/Blattzahl: 366, Keyword: Tagebuch; Tschechen; Wien, Warengruppe: HC/Geschichte/20. Jahrhundert, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 218, Breite: 133, Höhe: 27, Gewicht: 456, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik,29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.